 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往复
客户端
有色金属类
铜:
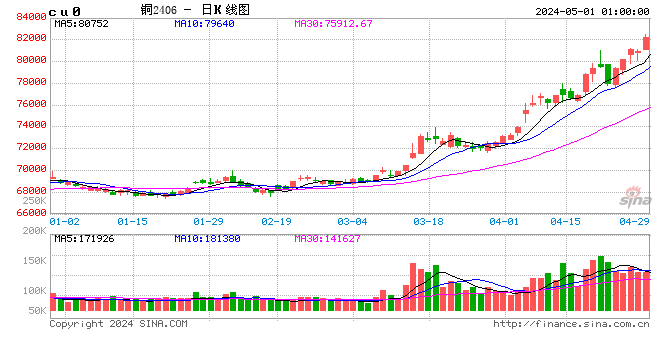
隔夜表里铜价冲高回落。宏不雅方面,好意思国9月PPI较上年同时高涨2.7%,预期高涨2.6%,前值高涨2.7%;中枢PPI同比高涨2.6%,预期高涨2.7%,前值高涨2.9%,这亦然自2024年7月以来中枢PPI的最低同比增幅,这也标明通胀愈加情切。另外,好意思国ADP周报数据披露,昔日四周私东说念主企业平均每周减少13500个岗亭,高于上一次更新所披露的每周流失2500个岗亭,裁人速率泄漏加速。通胀情切、作事存在恶化可能性,经济数据强化了好意思联储12月降息的可能性。库存方面来看,LME库存增多825吨至156575吨;Comex库存增多5892吨至377284吨;SHFE铜仓单下降2851吨至40965吨,BC铜下降375吨至5802吨。需求方面,铜价维系高位,卑鄙给与度有所莳植, 举座需求呈现缓缓回暖态势。表里股市回稳有意于铜价企稳,但临频年底,民众显性库存举座也曾是累库态势,且已接近频年来高位水平,标明高铜价对末端用铜扼制作用渐显,库存“堰塞湖”对后市铜价或造成制约。概述来看,无突发情况下,铜价发达为高位轰动行情,波动率或维系偏低水平,情势国际金融市集发达以及表里库存发达。
镍&不锈钢:
隔夜LME镍涨1.29%报14920好意思元/吨,沪镍涨1.1%报117410元/吨。库存方面,LME库存握平至253482吨,SHFE 仓单减少843吨至33650吨。升贴水来看,LME0-3月升贴水督察负数;入口镍升贴水督察500元/吨。镍矿方面,镍矿基准价钱小幅下降,但升水脱手相对牢固。镍铁-不锈钢产业链来看,镍铁价钱成交重点下移,原料撑握转弱,不锈钢周度库存增多,市集发达低迷。新动力产业链,原料端偏紧托底,但11月三元先行者体环比下降。一级镍库存压力趋显,周度仓单和社会库存小幅去化,但总体仍发达仍然压力较大,参考SMM一体化MHP坐褥电积镍老本在11万元/吨撑握,或可研讨逢低布局恭候利多竣事,但警惕宏不雅扰动、一级镍是否有减产以及国际产业策略革新。
氧化铝&电解铝&铝合金:
隔夜氧化铝轰动偏弱,隔夜AO2601收于2717元/吨,跌幅0.48%,握仓增仓934手至39.1万手。沪铝轰动偏弱,隔夜AL2601收于21410元/吨,跌幅0.19%。握仓减仓3056手至26.9万手。铝合金轰动偏弱,隔夜主力AD2601收于20655元/吨,跌幅0.29%。握仓减仓2192手至8236手;现货方面,SMM氧化铝价钱回落至2833元/吨。铝锭现货平水至贴水10元/吨。佛山A00报价回涨至21340元/吨,对无锡A00报贴水90元/吨,铝棒加工费多地握稳,包头南昌无锡下调70-80元/吨;铝杆1A60系加工费握稳,6/8系加工费握稳,低碳铝杆云南上调71元/吨。朔方开启环保监察,现在针对矿端较多,朔方氧化铝厂有阶段持重,未有界限减产。新疆仓库库容趋于满仓,氧化铝社库小幅解压,卑鄙原料备货出现积压,握续对价钱施压。跟着好意思降息预期下滑,宏不雅情谊转为严慎。铝价重点回调重复河南环保限产暂解,加工产线部分收复脱手,铝锭出库有所莳植。新疆发运初显弥留态势重复铝水回调有限,助力铝锭库存延续窄幅去库。短期撑握铝价,上方仍有破除。
工业硅&多晶硅:
25日工业硅轰动偏强,主力2601收于8960元/吨,日内涨幅0.11%,握仓增仓1243手至26.4万手。百川工业硅现货参考价9745元/吨,较上一往复日高涨63元/吨。最低交割品#421价钱握稳在8950元/吨,现货升水转至贴水10元/吨。多晶硅轰动偏强,主力2601收于54730元/吨,日内涨幅2.79%,握仓增仓650手至12.9万手;多晶硅N型复投硅料价钱52250元/吨,最低交割品硅料价钱在52250元/吨,现货对主力贴水扩至5325元/吨。西南工业硅厂扩大减产,但朔方举座供给雄厚,积极向期现商出货,导致价钱未成就到西南硅厂奏凯出货位置。工业硅短期难见趋势,延续轰动革新。因硅片订单大幅疲塌,二三线经验阶段暴燥性降价,但硅料挺价意愿热烈。刻下市集关于多晶硅产能收储并不乐不雅,重复末端需求疲塌予以硅料端有价无市压力。瞻望晶硅底部以现货为锚,重点情势硅料企业挺价意愿能否握续。
碳酸锂:
昨日碳酸锂期货2601合约涨4.47%至95400元/吨。现货价钱方面,电板级碳酸锂平均价下降100元/吨至92050元/吨,工业级碳酸锂平均价下降100元/吨至89650元/吨,电板级氢氧化锂(粗颗粒)下降100元/吨至81180元/吨。仓片面,昨日仓单库存增多105吨至26615吨。供应端, 周度产量环比增多585吨至22130吨,其中锂辉石提锂环比增多440吨至13344吨,锂云母产量环比增多30吨至2971吨,盐湖提锂环比增多80吨至3635吨,回收料提锂环比增多35吨至2180吨;10月碳酸锂入口环比增多22%吨至2.4万吨,其中自阿根廷入口环比增多5%至0.7万吨,自智利入口环比增多37%至1.5万吨。需求端,三元材料周度产量环比增多118吨至19002吨,周度库存环比增多79吨至19290吨;磷酸铁锂周度产量环比增多118吨,周度库存环比下降2154吨。库存端,碳酸锂社会库存衔尾去库14周密11.84万吨,库存盘活天数下降至26.8天,其中卑鄙去库4336吨至44436吨,其他方法库存增多4450吨至47880吨,上游库存环比减少2166吨至26104吨。上周周度库存延续去库态势,刻下社会库存盘活天数下降至26.8天至11.8万吨,但边缘变化来看,周度去库有所放缓,或一定进度上与隐形库存转显性关连。刻下加权合约握仓仍然较大,仍有络续减仓和移仓的风险,昨日音问面成分提振市集情谊,然则需要贯注大厂复产音问再度来袭,重复前置铺张后需求濒临一定锻真金不怕火,基本面边缘转弱或导致短期价钱存鄙人探风险,冷落恭候超跌/利空出尽后的作念多契机。
新浪互助平台光大期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:朱赫楠 万博manbext网站登录app(中国)官方网站